
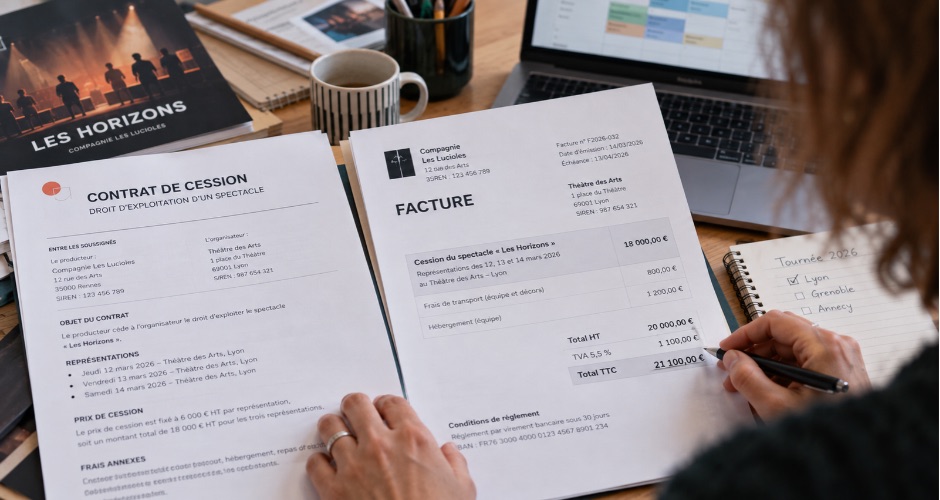
Le contrat de cession est le mode de vente le plus courant d'un spectacle. Un producteur y cède à un organisateur le droit d'exploiter son spectacle, pour un nombre de représentations et un prix forfaitaire. Une fois le contrat signé, reste une étape qui soulève souvent de nombreuses questions : la facture.
Quel taux de TVA appliquer ? Comment traiter le transport et l'hébergement de l'équipe ? Quand l'émettre ? Une simple erreur retarde le paiement et complique la comptabilité des deux parties. Dans cet article, nous revenons sur les règles pour facturer un contrat de cession et sur les erreurs à éviter.
Qu'est-ce qui rend la facturation d'un contrat de cession particulière ?
Dans un contrat de cession, le producteur fournit un spectacle entièrement monté. Il reste l'employeur du personnel attaché au spectacle. L'organisateur, lui, conserve la billetterie et ses recettes. Le prix de cession est fixe : il ne dépend pas du nombre de spectateurs.
La facture doit donc refléter ce cadre. Elle reprend le prix négocié au contrat, et souvent des frais annexes (transport, hébergement, repas) prévus à part. Elle obéit aussi à un régime de TVA propre au spectacle vivant.
La cession ne se facture pas comme les autres contrats du secteur :
- en coréalisation, le producteur et le lieu partagent les recettes de billetterie ;
- en coproduction avec partage des pertes et des bénéfices, les coproducteurs versent des apports.
Quand émettre la facture d'un contrat de cession ?
Le calendrier de facturation découle du contrat. Deux schémas sont courants :
- une facture unique, émise à la date de la représentation ;
- un acompte puis un solde : une facture d'acompte à la signature, puis une facture de solde après la représentation.
Pour une tournée chez un même organisateur, le contrat précise s'il faut une facture par date ou une facture globale.
💡 Une compagnie vend trois représentations à un théâtre. Le contrat prévoit un acompte à la signature et le solde après la dernière date. Elle émet donc deux factures : la facture d'acompte, puis la facture de solde, qui déduit l'acompte déjà versé.
Les mentions à faire figurer sur la facture
Les mentions obligatoires de toute facture
Une facture de cession reste une facture commerciale. Elle comporte donc les mentions obligatoires communes : numéro unique, date d'émission, identité et SIREN des deux parties, désignation de la prestation, prix HT, taux et montant de TVA, total TTC, date d'échéance, pénalités de retard et indemnité forfaitaire pour frais de recouvrement. La liste complète des mentions obligatoires est disponible sur le site du ministère de l'Économie.
La réforme de la facturation électronique ajoute quatre nouvelles mentions : le SIREN du client, l'adresse de livraison si elle diffère, la catégorie de l'opération et l'option pour le paiement de la TVA d'après les débits, le cas échéant.
Les mentions propres au spectacle
Pour faciliter le traitement de la facture par l'organisateur, nous vous conseillons d'ajouter :
- la référence du contrat de cession (numéro ou date de signature) ;
- le titre du spectacle ;
- la ou les dates et lieux des représentations ;
💡 À retenir : une facture qui reprend exactement les références du contrat se rapproche en quelques secondes côté organisateur. C'est souvent ce qui fait la différence entre un paiement rapide et une relance.
👉 Pour une vue d'ensemble des règles de facturation : Facturer un spectacle : quelles règles, quelles mentions obligatoires ?
Quelle TVA appliquer sur un contrat de cession ?
Le prix de cession : taux réduit de 5,5 %
Lorsque le producteur est assujetti à la TVA, la cession d'un spectacle vivant relève du taux réduit de 5,5 % en France métropolitaine. La liste des spectacles pouvant bénéficier du taux réduit se trouve à l’article 278-0 bis F du Code général des impôts.
Le taux de 2,10 %, lui, concerne la billetterie des 140 premières représentations de certaines créations. Il est réservé aux droits d'entrée (BOFiP, BOI-TVA-LIQ-40-20) et relève donc de l'organisateur qui encaisse la billetterie, pas de la facture de cession.
Les frais annexes : même taux que le prix de cession
C'est le point qui génère le plus d'erreurs. Les frais de transport, d'hébergement ou de repas remboursés au producteur font partie de la base d'imposition de la cession.
Ces frais suivent donc le taux de la cession, soit 5,5 %, même s'ils figurent sur une ligne distincte. C'est l'application du principe selon lequel l'accessoire suit le principal.
Le cas des structures non assujetties
Une association exonérée ou en franchise en base ne facture pas de TVA. Sa facture porte alors la mention d'exonération, par exemple « TVA non applicable, art. 293 B du CGI » pour la franchise en base.
👉 Pour aller plus loin sur l'ensemble des taux du secteur : Quels taux de TVA pour le secteur du spectacle vivant ?
Frais annexes : les intégrer au prix ou les facturer à part ?
Deux pratiques coexistent :
- un prix « tout compris », qui intègre les frais dans le prix de cession ;
- des frais facturés en lignes distinctes, au réel ou au forfait, selon ce que prévoit le contrat.
Les deux options sont possibles. La seconde offre plus de lisibilité à l'organisateur et facilite le suivi du budget de tournée. Dans les deux cas, le taux de TVA reste le même.
Certains frais VHR sont parfois pris en charge directement par l'organisateur : hôtel réservé par le lieu, repas servis sur place. Ils n'apparaissent alors pas sur la facture, mais le contrat doit le préciser pour éviter toute ambiguïté.
Facturer un organisateur public : ce qui change
Les théâtres municipaux, scènes publiques et collectivités ne reçoivent pas leurs factures par e-mail. La facture doit être déposée sur Chorus Pro, la plateforme de facturation du secteur public, devenue progressivement obligatoire pour tous les fournisseurs.
La réforme de la facturation électronique vient compléter ce dispositif pour les échanges entre entreprises.
👉 Pour comprendre le calendrier de la réforme : Facturation électronique : ce que les professionnels du spectacle doivent savoir
Les erreurs à éviter
- Appliquer 20 % sur les frais annexes alors qu'ils suivent le taux de la cession.
- Omettre la référence du contrat, ce qui ralentit le rapprochement côté organisateur.
- Oublier de déduire l'acompte sur la facture de solde.
- Facturer un montant différent du contrat après un avenant non répercuté.
- Envoyer par e-mail une facture destinée à un organisateur public au lieu de la déposer sur Chorus Pro.
- Modifier une facture déjà émise : en cas d'erreur ou d'annulation, il faut émettre un avoir.
- Ne pas suivre les échéances, ce qui retarde les relances et fragilise la trésorerie.
Facturer un contrat de cession demande de la rigueur, mais les règles sont claires : une facture qui reprend fidèlement le contrat, un taux de 5,5 % appliqué au prix comme aux frais annexes, et un circuit adapté au type d'organisateur. En structurant cette étape, vous sécurisez vos paiements et gagnez du temps à chaque date de tournée.
Avec Orfeo, contrats et factures sont centralisés au même endroit, pour une gestion plus fiable de vos cessions.